Pular para o conteúdo

Assistência técnica em matéria penal econômica e empresarial

Operações financeiras, atos de gestão, patrimônio e prova técnica

O que os registros demonstram — e o que não permitem concluir.

Análise econômica, financeira e contábil para apoiar escritórios de advocacia em investigações e processos criminais.

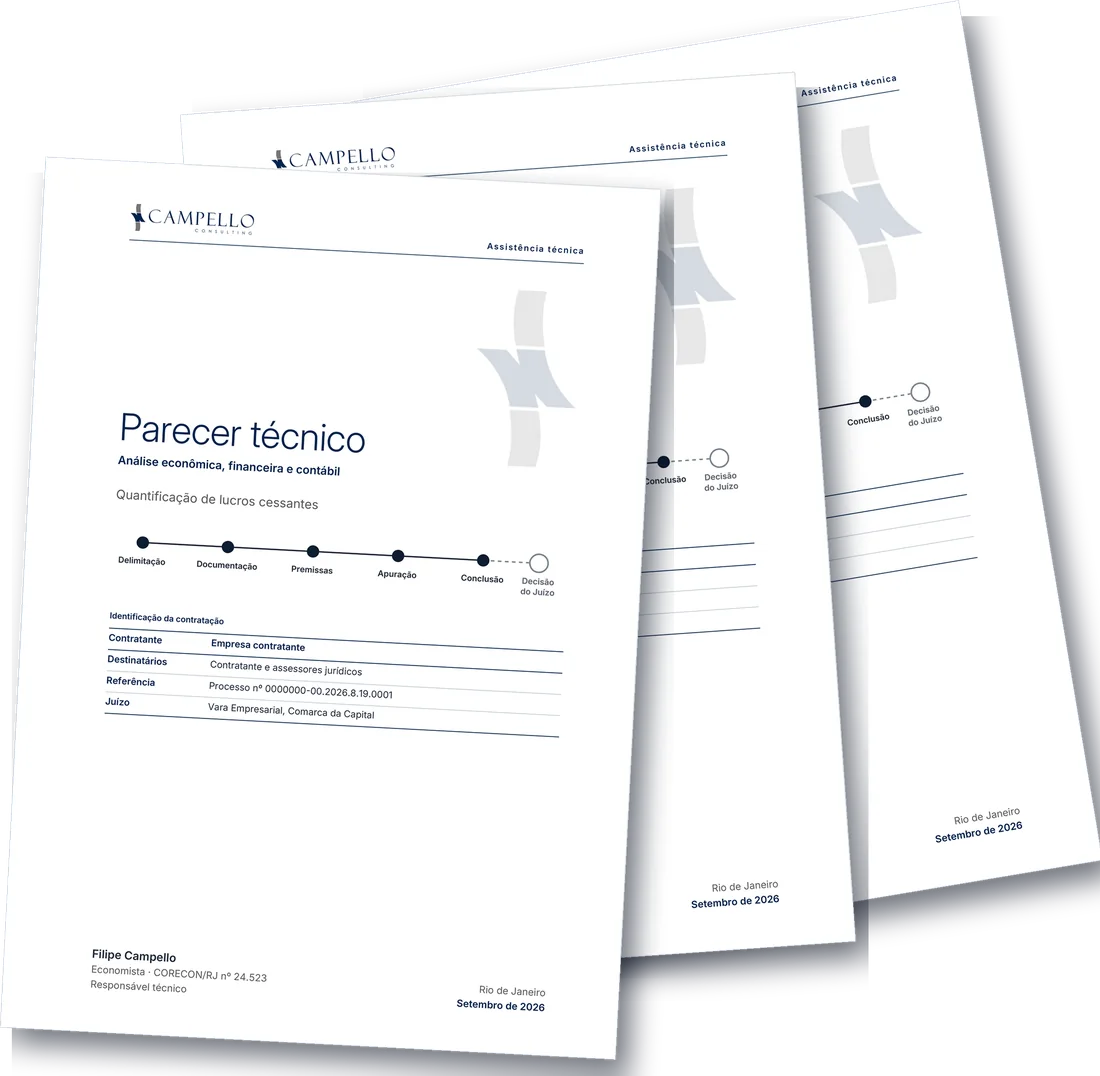
Capa de parecer técnico no padrão da Campello Consulting

01Atuação

Fundamento técnico para a atuação criminal

A Campello Consulting apoia advogados na defesa de investigados e acusados e na representação de empresas vítimas de fraudes. Reconstitui operações e fluxos financeiros, examina atos de gestão e esclarece os fundamentos dos valores e das conclusões em discussão.

Experiência acumulada

Mais de 2.000 processos com atuação técnica e nomeações por mais de 125 magistrados.

Indicadores institucionais da Campello Consulting, posição em setembro de 2026.

Direção técnica

Os trabalhos são dirigidos e assinados por Filipe Campello, com a estrutura técnica da Campello Consulting para bases documentais extensas e demandas simultâneas.

Exame crítico

Pontos consistentes são reconhecidos; divergências e lacunas são explicadas, inclusive quando os documentos exigem rever a hipótese inicialmente apresentada.

Confidencialidade

Tratamento reservado das informações, com escopo definido.

02Modalidades de apoio e entregas

Da questão econômica ao parecer

O apoio pode começar na análise inicial dos fatos ou concentrar-se em uma questão, um laudo ou uma quantificação específica.

  1. 01

    Diagnóstico documental

    Delimitação das operações, dos períodos e dos pontos que exigem exame. Identificação dos documentos relevantes e das informações que faltam para responder à questão.

  2. 02

    Análise e parecer

    Conciliação de registros, reconstrução de operações e exame dos cálculos. Parecer com conclusões fundamentadas, demonstrativos e referência às fontes utilizadas.

  3. 03

    Quesitos e exame da perícia

    Perguntas dirigidas às bases, aos métodos e às premissas decisivas. Análise de laudos e relatórios, com subsídios técnicos a manifestações e pedidos de esclarecimento.

Quantificações para reparação e acordos

Apuração e confronto de valores sob as hipóteses indicadas pela equipe jurídica, com separação das parcelas e de seus fundamentos.

03Questões examinadas

O que a análise responde

As questões econômicas mais recorrentes nesta área, examinadas conforme o escopo definido com a equipe jurídica.

01

Fluxos financeiros e patrimônio

De onde vieram os recursos e para onde foram?

Reconstrução documental de movimentações, inclusive em apurações relacionadas a lavagem de dinheiro e evasão de divisas.

Origem, percurso e destinação

Extratos, contratos, registros contábeis e comprovantes conciliados para relacionar recebimentos, transferências e pagamentos a pessoas, operações, datas e moedas.

Circulação dos mesmos recursos

Transferências entre contas, aplicações, resgates, empréstimos e devoluções identificados em separado, distinguindo volume movimentado, ingresso de recursos e saldo.

Evolução patrimonial

Aquisições, alienações, aportes, rendimentos e obrigações confrontados com as fontes documentadas. Diferenças entre fluxos financeiros, renda e patrimônio são explicitadas.

Vínculos documentais

Relações entre contas, contratos e pessoas identificadas nos registros, distinguindo vínculo demonstrado de associação apenas sugerida.

EntregaMapa dos fluxos e conciliação patrimonial, com vínculo entre operação, documento, período e valor.

02

Atos de gestão e operações empresariais

O que sustentava a operação no momento da decisão?

Exame econômico-financeiro de operações discutidas em apurações de gestão fraudulenta ou temerária, fraudes societárias e crimes falimentares.

Crédito, investimentos e garantias

Condições, riscos e alternativas documentados à época, com confronto entre contratos, projeções, desembolsos, retornos e obrigações assumidas.

Demonstrações e mercado de capitais

Registros de ativos, passivos e resultados examinados em conjunto com avaliações, documentos das operações e informações divulgadas.

Sócios, administradores e partes relacionadas

Aportes, mútuos, dividendos, remunerações, retiradas e pagamentos a terceiros conciliados por origem, destinação e repercussão patrimonial.

Insolvência e movimentação de ativos

Alienações, transferências de bens e pagamentos a credores confrontados com caixa, registros e obrigações, no período pertinente ao exame.

EntregaCronologia das operações, documentos de suporte e efeitos patrimoniais, distinguindo informações disponíveis à época de resultados conhecidos posteriormente.

03

Tributos, recursos públicos e perdas

Qual valor está demonstrado e como foi apurado?

Quantificação por operação e período, com exame da origem dos valores e controle de sobreposições.

Questões tributárias

Escrituração, declarações, documentos fiscais e recolhimentos confrontados com as bases e os cálculos apresentados. Principal, multas, juros e diferenças identificados em separado.

Contratos e recursos públicos

Repasses, contratos, notas, medições e pagamentos conciliados. Exame econômico-financeiro de alegações de sobrepreço, superfaturamento e prejuízo ao erário.

Empresas vítimas de fraudes

Perdas em pagamentos, fornecimentos e outras operações, com exposição, prejuízo, estornos, devoluções e recuperações identificados em separado.

Comparação de quantificações

Contas de investigações, processos ou negociações confrontadas sob critérios e períodos comparáveis, com parcelas sobrepostas, não comparáveis ou dependentes de premissas.

EntregaDemonstrativo das parcelas e de seus fundamentos, distinguindo valores sem suporte documental de perdas efetivamente quantificadas.

04

Laudos, relatórios e prova técnica

Os dados sustentam a conclusão apresentada?

Exame da relação entre informações, método, cálculo e conclusão, com atenção aos pontos decisivos para a atuação jurídica.

Laudos e relatórios periciais

Objeto, fontes, períodos, critérios e resultados confrontados. Verificação de como a conclusão decorre do material examinado e quais pontos permanecem sem resposta.

Relatórios de Inteligência Financeira — RIFs

Exame econômico-contábil dos relatórios disponíveis, em confronto com os registros acessíveis à análise, distinguindo informação reportada, hipótese e comprovação documental.

Cálculos e recortes das bases

Reprodução das apurações na extensão permitida pelos dados, com exame de totalizações, seleção de operações, duplicidades, omissões e mudanças de critério.

Concordâncias, divergências e limites

Identificação dos pontos confirmados, das diferenças e de seus efeitos sobre os valores ou as conclusões. Informações faltantes e esclarecimentos necessários ficam explicitados.

EntregaParecer e quadro de divergências que permitam à equipe jurídica localizar o fundamento técnico de cada ponto examinado.

Como começar

Apresente a demanda

Assistência técnica

Encaminhe a identificação das partes, uma breve descrição da controvérsia e o prazo relevante. Após a verificação de conflitos, orientaremos o envio dos documentos e a definição do escopo.

Prepare a mensagem