Pular para o conteúdo

Perícia judicial nas Varas de Fazenda Pública

Contratos, contas públicas, patrimônio, créditos e liquidação

Cada valor precisa estar ligado ao fato e ao critério que o sustenta.

Obrigações e repercussões financeiras examinadas com documentos, períodos e limites identificados.

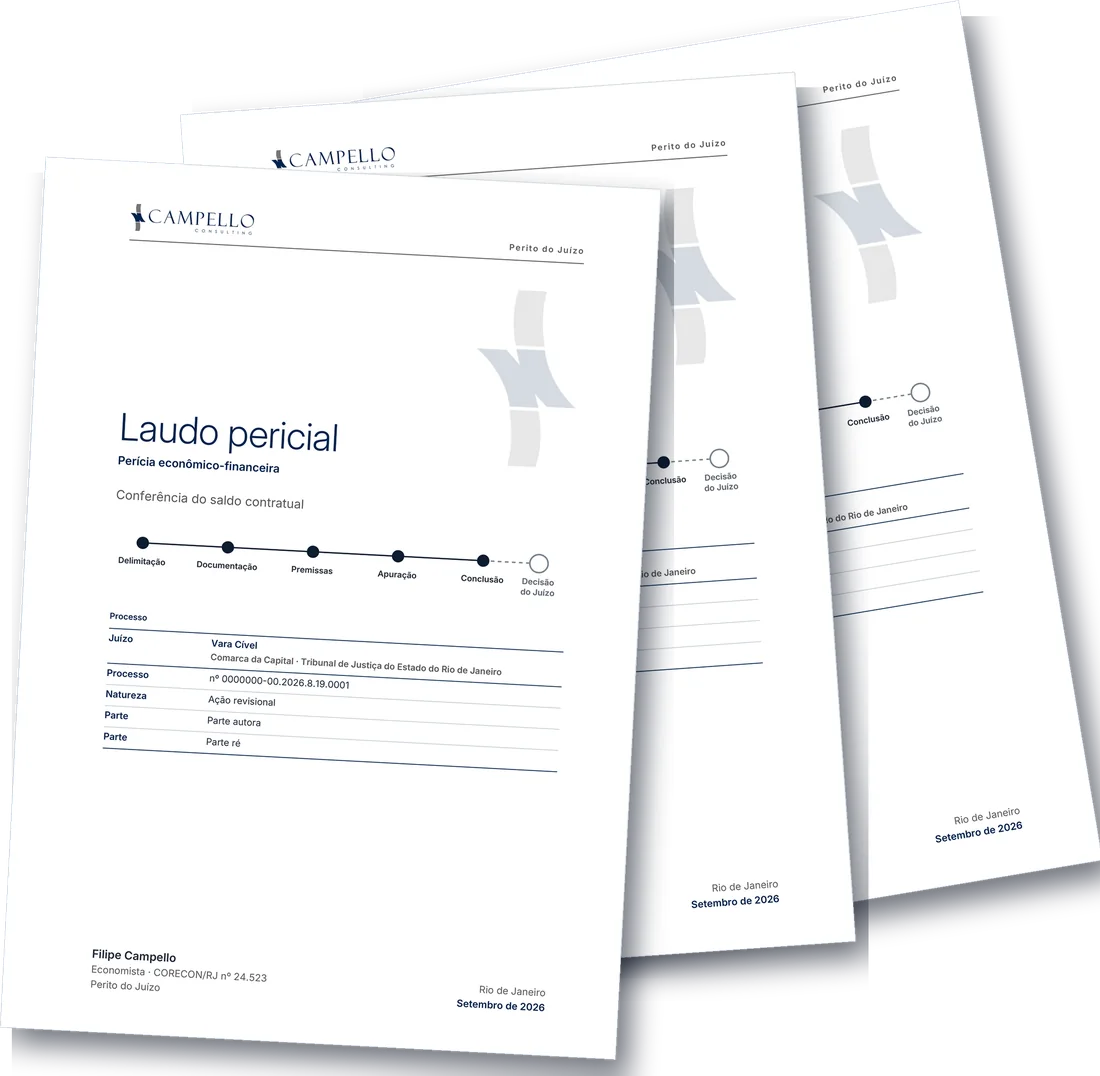
Capa de laudo pericial no padrão da Campello Consulting

01Atuação

Obrigações públicas com fundamento verificável

Contratos, aplicação de recursos, patrimônio e obrigações públicas são examinados por documento, evento e período. O laudo distingue o valor apurado das premissas que o condicionam e apresenta diferenças com suporte identificável.

Experiência acumulada

Nomeações por mais de 125 magistrados.

Indicadores institucionais da Campello Consulting, posição em setembro de 2026.

Direção técnica

Os laudos são dirigidos e assinados por Filipe Campello, com a estrutura técnica da Campello Consulting para bases documentais extensas e demandas simultâneas.

Vivência da prova pericial

A atuação como perito do Juízo e assistente técnico, em trabalhos distintos, contribui para examinar fundamentos e apresentar conclusões verificáveis.

Fatos, estimativas e matéria do Juízo

O laudo separa fatos documentados, estimativas e premissas e indica as questões cuja definição depende do Juízo.

Análise econômica, financeira e contábil, com avaliações quando pertinentes, nos limites do objeto fixado pelo Juízo.

02Condução e entregas

Do encargo à conclusão

Etapas verificáveis, do objeto fixado à resposta aos quesitos.

  1. 01

    Delimitação e documentação

    Planejamento a partir do objeto, dos quesitos e do prazo fixado. Contratos, atos, aditivos, medições fornecidas, registros e pagamentos são organizados segundo o período e a finalidade do exame.

  2. 02

    Diligências

    Comunicadas nos autos, com acesso e acompanhamento dos assistentes técnicos, na forma do CPC.

  3. 03

    Apuração e conclusão

    Seção conclusiva com método, fontes, resultados, data‑base e limitações identificados.

Esclarecimentos

Respostas objetivas às dúvidas e divergências, com indicação dos fundamentos e dos trechos pertinentes do laudo.

Entrega

Laudo com respostas aos quesitos, seção conclusiva e memória demonstrativa. O método é fundamentado; as questões jurídicas são identificadas para apreciação do Juízo.

03Questões examinadas

O que a perícia responde

As questões técnicas mais recorrentes nesta competência, examinadas nos limites do objeto fixado pelo Juízo.

01

Contratos públicos, concessões e reequilíbrio

Qual efeito é atribuível ao evento examinado?

A variação observada não equivale, por si só, ao desequilíbrio contratual.

Referência contratual

Valores, volumes, receitas, custos e condições relevantes no marco aplicável, com identificação das premissas.

Execução e alterações

Aditivos, reajustes, cronogramas, mudanças de escopo, medições disponibilizadas e desembolsos confrontados.

Repercussão e riscos

Efeitos segregados por evento e período, observadas as premissas de alocação contratual e legal de riscos pertinentes ao exame.

Cenários e integração técnica

Sensibilidade a demanda, custo, prazo e taxa quando relevante; conclusões de engenharia utilizadas com fonte e limite, sem substituí-las.

Evento, documento e efeito

O exame distingue valores demonstrados de parcelas condicionadas às premissas do encargo.

EntregaMatriz que vincula cada evento aos documentos, ao período e ao efeito financeiro, com as limitações pertinentes.

02

Contas públicas e apuração de prejuízo ao erário

Como os recursos foram aplicados e quais diferenças estão demonstradas?

Exame econômico-financeiro de receitas, despesas, transferências e contraprestações.

Origem e aplicação

Repasses, convênios, contratos e pagamentos vinculados aos registros e documentos disponibilizados.

Contraprestação e contas

Valores pagos confrontados com entregas, registros e medições fornecidas, respeitados os limites das demais especialidades.

Diferenças e repercussões patrimoniais

Duplicidades, pagamentos e entregas são confrontados. Valores sem suporte documental ficam identificados separadamente das diferenças patrimoniais quantificadas sob as premissas do encargo.

Delimitação da conclusão

A conexão econômica entre documentos, eventos e valores é explicitada; ilicitude, responsabilidade e elemento subjetivo não são presumidos.

Conciliação de recursos e despesas, com quantificação das diferenças e indicação do suporte de cada parcela.

03

Avaliações patrimoniais e indenizações

Qual é o valor do bem e como a perda se compõe?

Finalidade e data‑base precedem a escolha do método e dos parâmetros.

Imóveis e direitos econômicos

Bens e valores locatícios examinados com método, elementos de comparação e limitações dos dados identificados.

Desapropriação e ocupação

Valor do bem e parcelas financeiras conforme o objeto e os parâmetros definidos, distinguindo valor histórico e atualização.

Perdas e resultados

Despesas, perdas patrimoniais e resultados não auferidos examinados por evento e período, com custos evitados e cenário de referência.

Encargos e limites

Juros, correção e demais parcelas apurados sob os critérios pertinentes, sem sobreposição nem presunção de responsabilidade.

Valor e componentes da quantificação com fontes, premissas e restrições do exame.

04

Servidores, créditos públicos e liquidação

Quais parcelas compõem a obrigação?

Apuração por rubrica, pessoa, competência e data‑base, conforme o objeto.

Obrigações de servidores

Diferenças remuneratórias, benefícios e contribuições quantificados quando integrantes do encargo, sob os parâmetros definidos.

Créditos públicos

Origem, natureza, bases, principal e registros examinados na dimensão econômico-contábil, com identificação das diferenças por rubrica e período.

Pagamentos e abatimentos

Recolhimentos, parcelamentos, compensações reconhecidas e demais movimentações imputados nas datas pertinentes.

Liquidação e confronto

Cálculos individuais ou coletivos confrontados com o título, com diferenças por rubrica e período e limites documentais expressos.

Composição do crédito ou da obrigação, com pagamentos identificados e diferenças passíveis de conferência.

Contato para os Juízos

Nomeações e comunicações do encargo

Perícia judicial

Atuação em todo o território nacional, com escritórios no Rio de Janeiro, em São Paulo e em Brasília.

Endereços e demais canais