Pular para o conteúdo

Assistência técnica em sucessões e questões patrimoniais

Acervo, participações societárias, rendimentos e contas

Valores e contas do patrimônio com fundamento verificável.

Avaliações e análises econômico-financeiras para apoiar a compreensão e o exame da controvérsia sucessória.

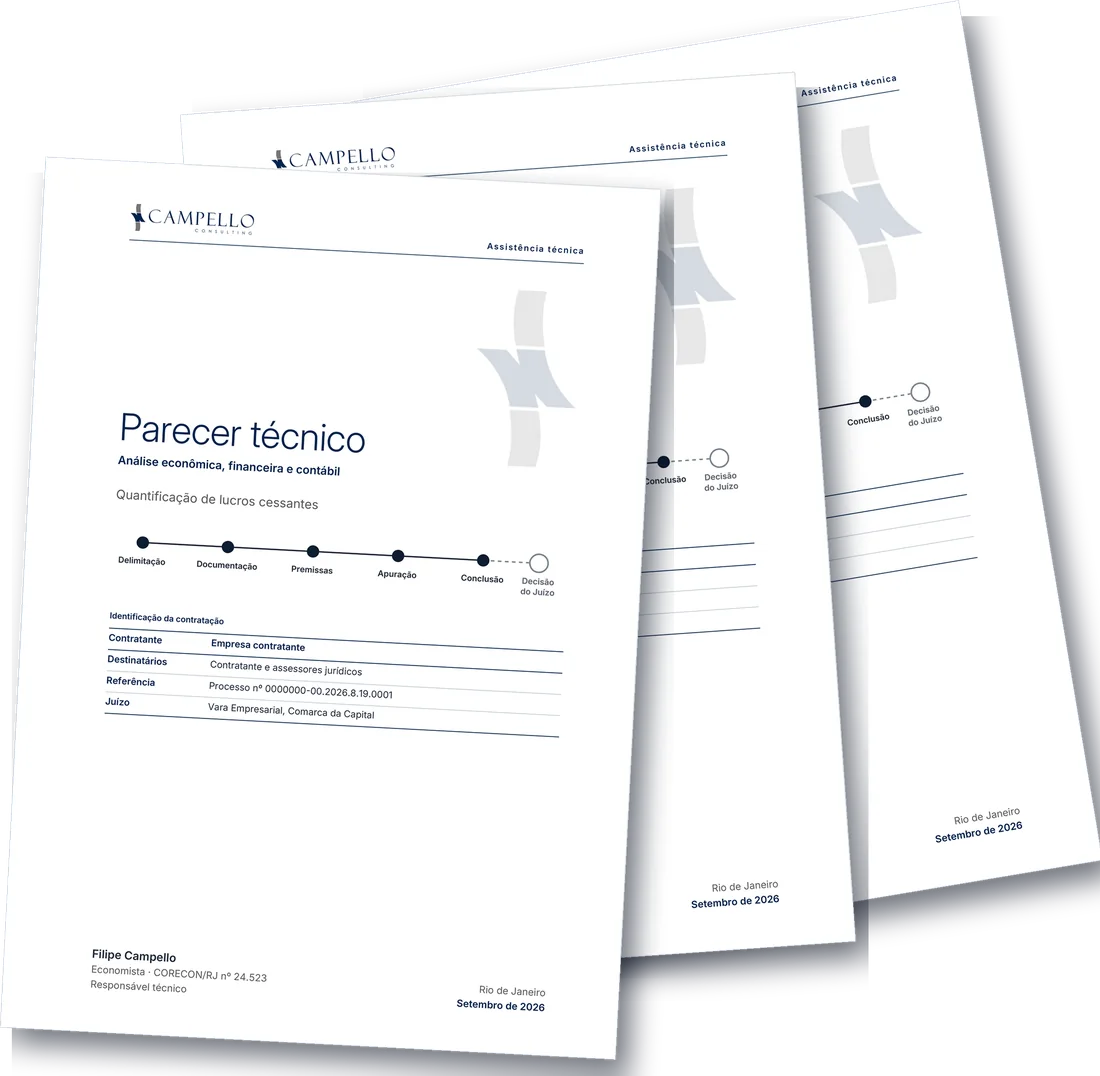
Capa de parecer técnico no padrão da Campello Consulting

01Atuação

Clareza técnica sobre o acervo e sua administração

Inventários e controvérsias sobre administração patrimonial podem envolver avaliações divergentes, rendimentos e contas a conferir. A Campello Consulting examina esses valores e produz comparações que apoiam a equipe jurídica, com finalidade, data‑base e premissas expressas.

Experiência acumulada

Mais de 2.000 processos com atuação técnica e nomeações por mais de 125 magistrados.

Indicadores institucionais da Campello Consulting, posição em setembro de 2026.

Direção técnica

Os trabalhos são dirigidos e assinados por Filipe Campello, com a estrutura técnica da Campello Consulting para bases documentais extensas e demandas simultâneas.

Critérios e discrição

Finalidade, data‑base e limites documentais ficam expressos. Informações pessoais e patrimoniais são utilizadas na extensão pertinente à contratação.

Assistência técnica em perícia e parecer técnico autônomo, com escopo definido conforme a controvérsia, a documentação e a fase do trabalho.

02Acompanhamento e entregas

Apoio técnico ao longo da controvérsia

O escopo pode abranger diagnóstico, acompanhamento da perícia ou uma entrega técnica específica.

  1. 01

    Diagnóstico e quesitos

    Delimitação dos bens, direitos econômicos, períodos e pontos de divergência, com indicação da documentação necessária e quesitos quando pertinentes.

  2. 02

    Produção e exame da prova

    Exame de avaliações, registros e contas, com acompanhamento técnico da perícia e análise do material apresentado.

  3. 03

    Parecer e esclarecimentos

    Parecer com valores, premissas, concordâncias, diferenças e limites; subsídios técnicos à equipe jurídica e aos esclarecimentos.

Cenários patrimoniais

Avaliações e comparações de valores para apoiar inventários, conferência de contas e negociação de partilhas, sob premissas jurídicas expressas.

Entrega

Pareceres, quesitos, quadros de divergências e esclarecimentos, com cálculos e demonstrações incorporados ao trabalho.

03Questões examinadas

O que a análise responde

As questões econômicas mais recorrentes nesta área, examinadas conforme o escopo definido com a equipe jurídica.

01

Acervo e avaliação de bens

Quanto valem os bens do acervo na data pertinente?

Datas, métodos e bases comparáveis permitem entender diferenças.

Composição econômica

Bens e direitos incluídos no objeto identificados segundo os documentos e os parâmetros da contratação.

Imóveis e valores locatícios

Avaliações com fontes, critérios e limitações explicitados, inclusive quando os rendimentos do bem estão em discussão.

Ativos e obrigações

Direitos e obrigações economicamente mensuráveis considerados sem presumir sua inclusão jurídica no acervo.

Comparação de avaliações

Métodos, premissas e datas confrontados, com explicação do que efetivamente produz resultados distintos.

Quadro patrimonial ou avaliação com finalidade, data‑base e fundamento de cada valor.

02

Participações e patrimônio empresarial

Quanto vale a participação e quais fluxos lhe correspondem?

O valor da participação não se confunde com o patrimônio total da sociedade.

Valor da participação

Quotas e ações

Participações e direitos econômicos avaliados conforme os parâmetros pertinentes à finalidade.

Demonstrações e premissas

Ativos, passivos, resultados e hipóteses de avaliação examinados com método fundamentado.

Fluxos e contas com a sociedade

Distribuições e contas

Dividendos, retiradas, aportes, mútuos e outros valores relacionados ao patrimônio examinados por período.

Divergências técnicas

Avaliações e demonstrativos apresentados pelas partes confrontados, com efeito de cada premissa relevante.

Avaliação e conciliação dos valores ligados à participação, com limites expressos.

03

Rendimentos e administração patrimonial

As contas da administração demonstram receitas, despesas e saldo?

Prestação de contas relacionada a documentos, bens e períodos.

Receitas e frutos

Aluguéis, rendimentos, distribuições e recebimentos identificados e confrontados com o material disponível.

Despesas e repasses

Pagamentos, manutenção, tributos e repasses examinados quanto a valor e suporte documental.

Contas e aplicações

Extratos, transferências e aplicações conciliados, distinguindo movimentação de receita efetiva.

Diferenças e lacunas

Omissões, duplicidades e valores sem suporte suficiente registrados, com indicação dos limites do exame.

Avaliação e administração

As contas são relacionadas a bens, documentos e períodos; a comparação distingue diferença de avaliação de diferença na administração dos recursos.

EntregaConciliação de receitas, despesas e saldos, com quadro das diferenças relevantes à controvérsia.

04

Controvérsias, cálculos e negociação

Que valores mudam sob cada premissa?

Comparações econômicas úteis à avaliação técnica da questão.

Movimentações discutidas

Transferências, antecipações e repasses examinados conforme o recorte documental e as premissas jurídicas indicadas.

Obrigações e abatimentos

Créditos, pagamentos e diferenças apurados nas datas pertinentes, com controle de duplicidades.

Laudos e demonstrativos

Exame de método, dados e cálculos, com concordâncias e divergências fundamentadas.

Cenários e esclarecimentos

Quadros de valores sob as propostas de partilha indicadas pela equipe jurídica, com diferenças explicadas para subsidiar a negociação e os esclarecimentos.

Parecer e quantificações com critérios e limites que permitam localizar o fundamento de cada diferença.

Como começar

Apresente a demanda

Assistência técnica

Encaminhe a identificação das partes, uma breve descrição da controvérsia e o prazo relevante. Após a verificação de conflitos, orientaremos o envio dos documentos e a definição do escopo.

Prepare a mensagem