Pular para o conteúdo

Perícia judicial nas Varas Criminais

Operações, patrimônio, atos de gestão e quantificações

O percurso dos recursos. O fundamento dos valores.

Exame econômico, financeiro e contábil para esclarecer questões submetidas ao Juízo.

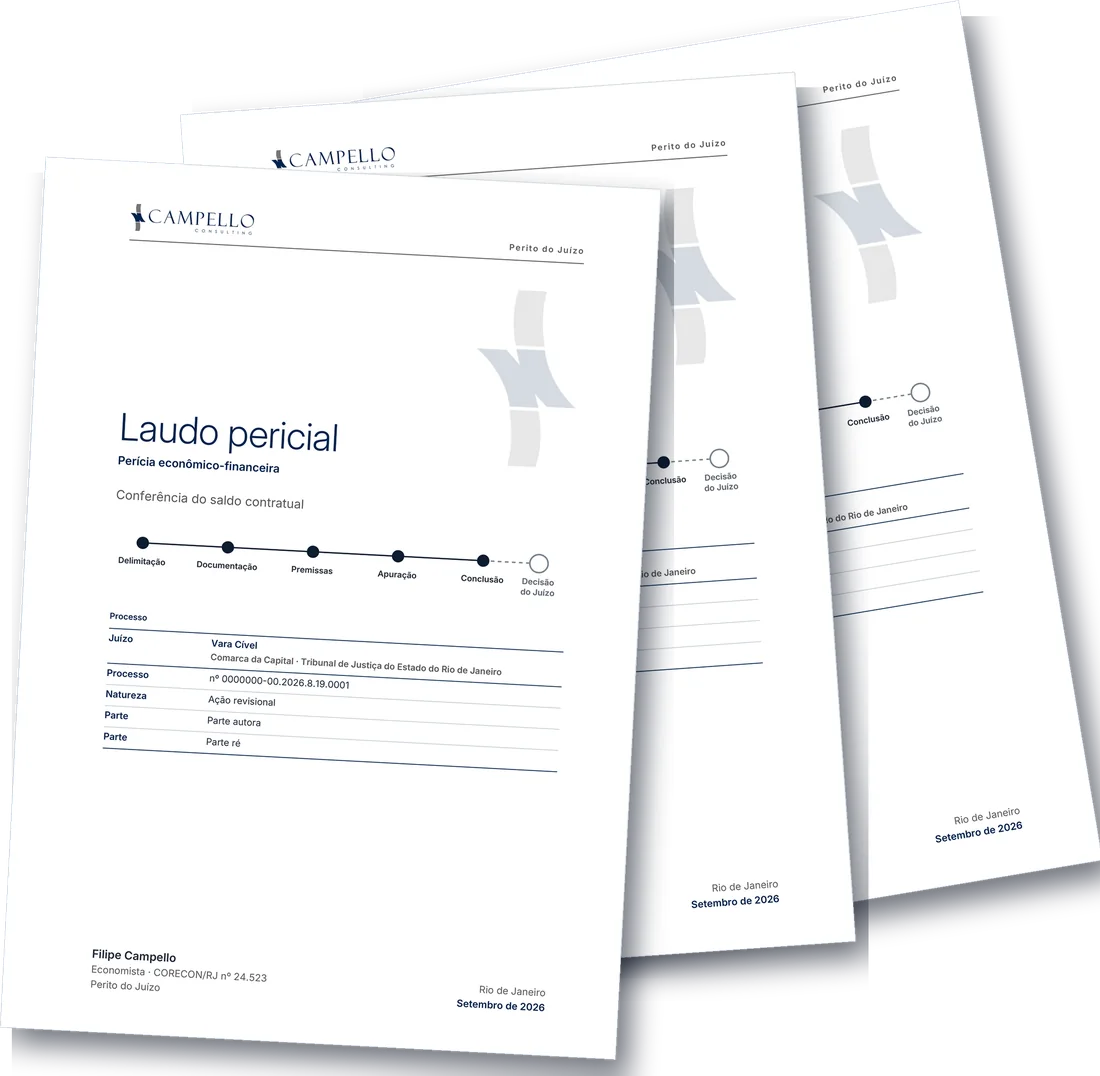
Capa de laudo pericial no padrão da Campello Consulting

01Atuação

Operações esclarecidas, conclusões verificáveis

A Campello Consulting reconstrói operações, concilia registros e quantifica diferenças, relacionando cada conclusão aos documentos, ao método e ao alcance da análise.

Experiência acumulada

Nomeações por mais de 125 magistrados.

Indicadores institucionais da Campello Consulting, posição em setembro de 2026.

Direção técnica

Os exames são dirigidos por Filipe Campello, com a estrutura técnica da Campello Consulting para bases documentais extensas e demandas simultâneas.

Independência de conclusão

Elementos convergentes e divergentes são examinados pelo mesmo critério, e o resultado decorre das evidências e do método.

Delimitação técnica

O laudo distingue fatos documentados, inferências e limitações, e demonstra as operações e seus efeitos econômicos.

02Condução e entregas

Do objeto do exame à resposta fundamentada

Organização do trabalho para localizar a fonte de cada valor, compreender o método e conferir as respostas.

  1. 01

    Objeto, quesitos e planejamento

    Questões, operações, pessoas e períodos delimitados conforme o encargo, com a documentação necessária, as condições de execução e o prazo aplicável.

  2. 02

    Documentação e rastreabilidade

    Identificação da procedência, das versões e dos recortes recebidos, com registro dos tratamentos e conciliações. Registros de cadeia de custódia são considerados quando constam da documentação.

  3. 03

    Exame e conferência

    Operações reconstruídas e cálculos verificados. Critérios alternativos, quando pertinentes ao objeto, são apresentados separadamente, com explicação de seus efeitos.

Laudo e esclarecimentos

Descrição do material examinado, método, respostas aos quesitos e conclusão com demonstrativos. Dúvidas e divergências esclarecidas com referência aos fundamentos do trabalho.

Entrega

Laudo com respostas localizáveis e memória demonstrativa que permita conferir cada resultado.

03Questões examinadas

O que a perícia responde

As questões técnicas mais recorrentes nesta competência, examinadas nos limites do objeto fixado pelo Juízo.

01

Fluxos financeiros e patrimônio

De onde vieram os recursos e para onde foram?

Movimentação financeira, renda e acréscimo patrimonial examinados como grandezas distintas, inclusive em apurações relacionadas à lavagem de dinheiro.

Origem, percurso e destinação

Extratos, contratos e comprovantes conciliados para relacionar recebimentos, pagamentos e remessas a contas, titulares identificados, datas e moedas.

Circulação dos mesmos valores

Transferências entre contas, aplicações, resgates, estornos e devoluções tratados em separado. A análise verifica se a soma das movimentações conta os mesmos recursos mais de uma vez.

Evolução patrimonial

Aquisições, alienações, aportes, rendimentos e obrigações confrontados com declarações, registros e fontes de financiamento disponíveis no período.

Vínculos e lacunas

Correspondências entre operações e documentos demonstradas, com indicação dos trechos do fluxo que não puderam ser reconstruídos e da repercussão dessa ausência.

Mapa dos fluxos e conciliação patrimonial, com origem, destinação e suporte de cada parcela examinada.

02

Atos de gestão e operações empresariais

O que sustentava a operação no momento da decisão?

Exame das condições econômicas documentadas à época e dos efeitos posteriores, inclusive em questões financeiras, societárias e falimentares.

Crédito, investimentos e garantias

Contratos, projeções, riscos e condições documentadas confrontados com desembolsos, retornos e obrigações. Expectativas da época e resultados posteriores são apresentados separadamente.

Demonstrações e informações divulgadas

Ativos, passivos, receitas e despesas conciliados com documentos de suporte, incluindo avaliações e informações ao mercado quando integrantes do objeto.

Sócios, administradores e partes relacionadas

Aportes, mútuos, remunerações, dividendos, retiradas e pagamentos a terceiros identificados por origem, destinação e repercussão patrimonial.

Insolvência e movimentação de ativos

Alienações, transferências e pagamentos a credores examinados em conjunto com caixa, registros e obrigações, sem presumir fraude a partir do resultado econômico desfavorável.

Cronologia das operações e de seus efeitos, com indicação dos documentos que sustentam cada conclusão.

03

Tributos, recursos públicos e prejuízos

Qual valor está demonstrado e como se compõe?

Quantificação vinculada a operações, períodos e documentos, sem equiparar movimentação, diferença contábil e prejuízo.

Bases tributárias e recolhimentos

Escrituração, declarações, documentos fiscais e pagamentos confrontados com a apuração questionada. Principal, juros, multas e diferenças apresentados por origem e competência.

Contratos e recursos públicos

Repasses, contratos, faturamento e pagamentos relacionados às entregas documentadas. Alegações de sobrepreço ou superfaturamento examinadas na dimensão econômico-financeira, com apoio de medições e conclusões das especialidades pertinentes.

Perdas e valores recuperados

Reduções patrimoniais e desembolsos relacionados aos eventos examinados. Estornos, devoluções e recuperações segregados, distinguindo perda demonstrada, exposição e parcela sem documentação suficiente.

Bens e repercussões patrimoniais

Avaliação de bens, participações e direitos econômicos, com finalidade, data‑base e critério explícitos. Valores de aquisição, contábeis e de avaliação não são tratados como equivalentes.

Demonstrativo por componente e período, com fontes e limites da quantificação.

04

Exame das bases e conclusões

Os dados e os métodos sustentam os resultados?

Fontes, períodos, operações e premissas relacionados a cada conclusão.

Bases efetivamente examinadas

Períodos, conjuntos de operações, documentos e recortes utilizados nos demonstrativos identificados. Ausências, omissões e duplicidades são relacionadas ao seu efeito na apuração.

Métodos e critérios

Fórmulas, taxas, classificações e critérios de totalização conferidos. Divergência de premissa é distinguida de erro aritmético, com o efeito de cada diferença demonstrado.

Informações e relatórios financeiros

Informações de Relatórios de Inteligência Financeira RIFs e de outros relatórios constantes dos autos confrontadas com os registros disponíveis.

Respostas e alcance da conclusão

Concordâncias, divergências e pontos sem base suficiente apresentados de forma direta. Cada resposta remete à fonte ou ao demonstrativo pertinente e explicita os limites da inferência técnica.

Quadro das diferenças, de suas causas e de seus efeitos, acompanhado dos fundamentos necessários à conferência.

Contato para os Juízos

Nomeações e comunicações do encargo

Perícia judicial

Atuação em todo o território nacional, com escritórios no Rio de Janeiro, em São Paulo e em Brasília.

Endereços e demais canais