Pular para o conteúdo

Perícia judicialAssistência técnicaAdministração judicial

O valor precisa ser demonstrado, não apenas afirmado.

Economia, finanças, contabilidade e avaliações, com critérios explícitos, data‑base e limites declarados.

  • Trajetória20 anosde perícia e assistência técnica
  • Mais de2.000processos com atuação técnica
  • Nomeações por mais de125magistrados
  • AtuaçãoNacionalem todo o território brasileiro

Indicadores da Campello Consulting, posição em setembro de 2026.

01Anatomia de um laudo

Um laudo que se confere.

A conclusão pericial só sustenta a decisão se puder ser conferida. Acompanhe, item por item, o que a seção conclusiva de um laudo da Campello Consulting apresenta ao Juízo.

Exemplo ilustrativo, sem dados de processo real.

Exemplo ilustrativo · Sem dados de processo real

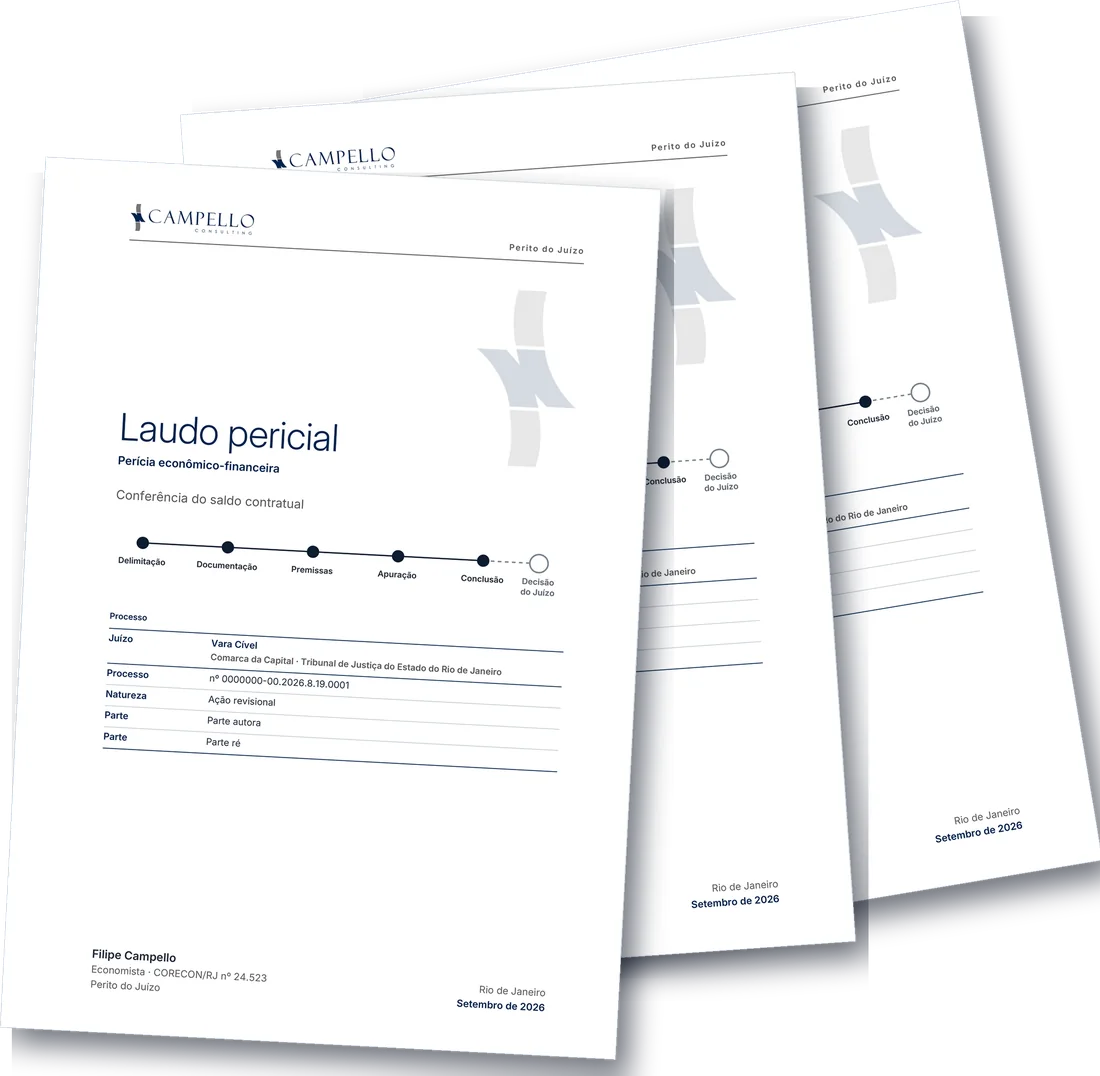
Campello ConsultingPerito do Juízo
Processo nº 0000000-00.2026.8.19.0001Vara Cível · Comarca da Capital

Seção conclusiva

8Conclusão

8.1 Conforme o objeto fixado às fls. 188–190, apurou-se o saldo devedor do contrato na data‑base indicada. O resultado depende do critério de capitalização dos juros, matéria controvertida nos autos; por essa razão, o saldo foi apurado segundo cada critério, em separado, com memória de cálculo própria.

Quadro 12 · Saldo devedor por critério de capitalização
CritérioFundamento nos autosSaldo (R$)
A · Capitalização mensalCláusula 4.2 do contrato, fl. 341.284.517,32
B · Capitalização anualPedido da parte autora, fl. 91.097.903,18
Diferença (A − B)Decorre integralmente do critério186.614,14

Data‑base: 31/08/2026. Os valores estão posicionados nessa data; eventual atualização parte dela.

Fontes: contrato às fls. 31–40; extratos às fls. 212–245; memória de cálculo no Anexo II, planilhas 1 a 4.

Limitação. Os extratos de março a maio de 2021 não constam dos autos e, solicitados à parte ré (fl. 251), não foram apresentados. O período foi reconstituído a partir das parcelas contratadas (item 4.3 deste laudo), com efeito estimado inferior a 0,5% do saldo em ambos os critérios.
Questão reservada ao Juízo. A escolha entre os critérios A e B depende da definição do regime de capitalização aplicável, matéria de direito. Os dois resultados ficam disponíveis para aplicação do critério que vier a ser reconhecido.

8.2 As respostas aos quesitos do Juízo (1 a 4), da parte autora (1 a 9) e da parte ré (1 a 7) constam do item 7, com remissão aos quadros que as fundamentam.

Rio de Janeiro, 30 de setembro de 2026.

Filipe Campello

Economista · CORECON‑RJ nº 24.523

Perito do Juízo

Exemplo ilustrativo · Laudo pericial · Processo nº 0000000-00.2026.8.19.000131
1 / 7 Uma única conclusão, ao final Exemplo ilustrativo
  1. 1

    Uma única conclusão, ao final

    Depois de todas as análises, a conclusão reúne em um só lugar os elementos de que o Juízo precisa para decidir: objeto, critério, resultado, data‑base, fontes e limites. Ela se sustenta sozinha.

  2. 2

    Critérios explícitos

    Quando os critérios estão em discussão, o resultado é apurado segundo cada um deles, em separado, com a indicação do fundamento nos autos. A diferença entre os resultados tem origem conhecida.

  3. 3

    Data‑base declarada

    Todo valor tem data. A data‑base acompanha o resultado, para que a atualização posterior parta de referência certa.

  4. 4

    Fontes rastreáveis

    Cada número remete ao documento de origem, com indicação das folhas dos autos e da memória de cálculo. Quem confere encontra o mesmo dado no mesmo lugar.

  5. 5

    Limites declarados

    As lacunas documentais são registradas, com o tratamento adotado e o efeito estimado no resultado. O laudo informa o que não foi possível apurar.

  6. 6

    Matéria do Juízo

    O laudo identifica a questão jurídica que define o resultado e a deixa para quem tem competência para decidi-la, com os valores prontos para cada hipótese.

  7. 7

    Direção técnica

    Os laudos são dirigidos e assinados por Filipe Campello, economista, com a estrutura técnica da Campello Consulting para bases documentais extensas e demandas simultâneas.

O Juízo confia na conclusão porque pode conferi-la, não porque precisa acreditar nela.

02Atuação

Perícia judicial e assistência técnica

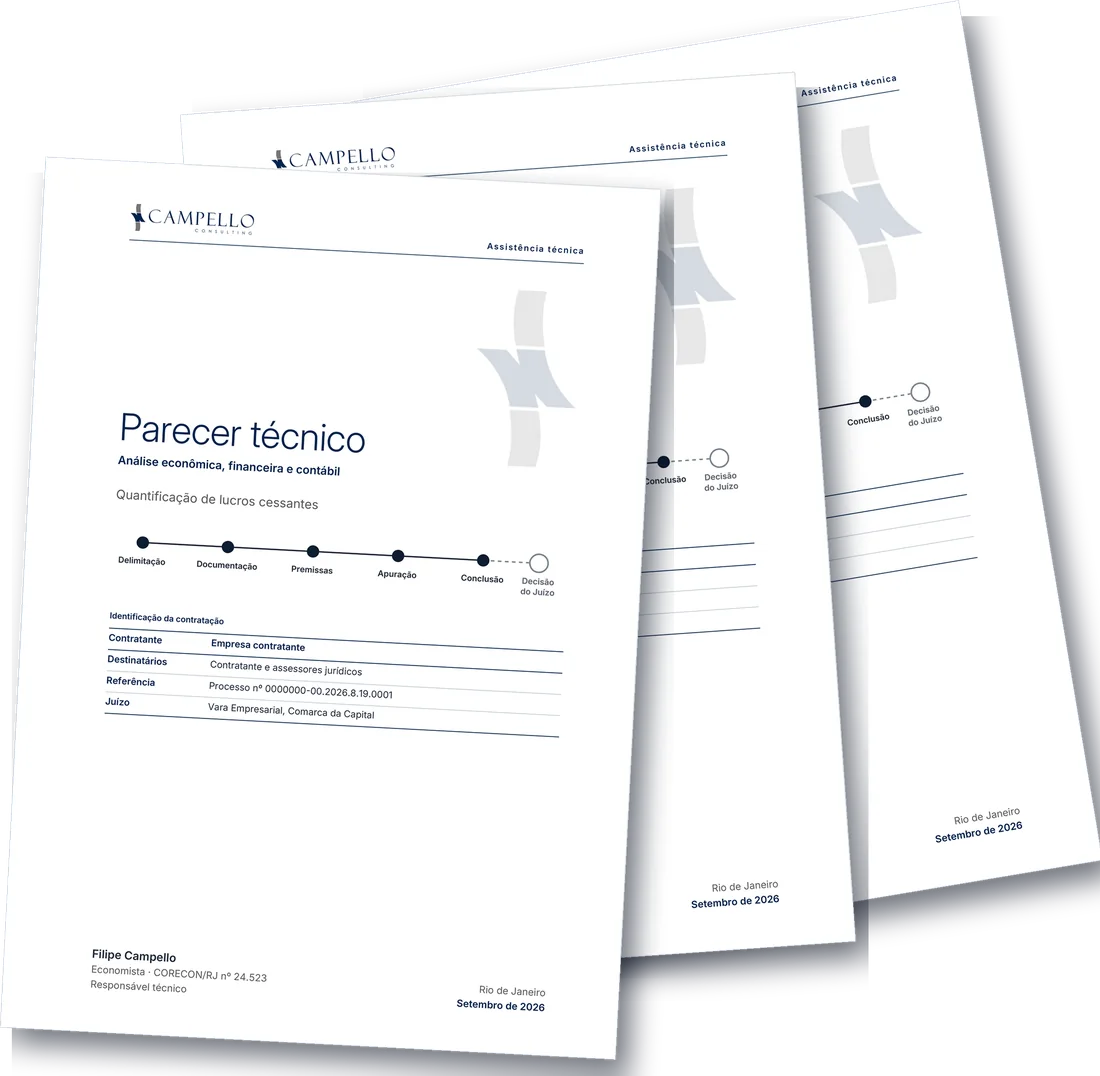
A atuação como perito do Juízo e como assistente técnico, em processos distintos, contribui para examinar os fundamentos de cada parte e apresentar conclusões verificáveis.

Capa de parecer técnico no padrão da Campello Consulting

Assistência técnica

Como assistente técnico

O valor em disputa precisa de fundamento.

Para escritórios de advocacia e empresas: análise técnica para demonstrar valores, examinar divergências e apoiar a atuação jurídica, em perícias judiciais, pareceres autônomos e arbitragens.

Conheça a assistência técnica

03Método

Etapas verificáveis, do objeto à conclusão

O trabalho segue etapas que as partes e o Juízo podem acompanhar, com documentos, critérios e prazos registrados.

Como perito do Juízo

  1. 01

    Delimitação e documentação

    Planejamento a partir do objeto, dos quesitos e do prazo fixado, com identificação dos documentos necessários e registro das lacunas.

  2. 02

    Diligências

    Comunicadas nos autos, com acesso e acompanhamento dos assistentes técnicos, na forma do CPC.

  3. 03

    Apuração e conclusão

    Seção conclusiva com fontes, método, resultado, data‑base e limites identificados.

  4. 04

    Esclarecimentos

    Respostas objetivas às dúvidas e divergências, com indicação do fundamento e dos trechos pertinentes do laudo.

Entrega

Laudo com respostas aos quesitos, seção conclusiva e memória demonstrativa.

04Matérias

Economia, finanças, contabilidade e avaliações

O exame técnico aplicado às questões que definem o valor em discussão.

  1. Operações financeiras e liquidação

    Saldos, juros e encargos reconstituídos período a período, conciliados com o contrato e os pagamentos; liquidação nos limites do título.

  2. Contratos e prestação de contas

    O que foi pactuado, executado, cobrado e pago, com a origem de cada valor e a indicação dos lançamentos sem suporte documental.

  3. Indenizações

    Danos emergentes, lucros cessantes e pensionamento, com fatos comprovados separados de estimativas e premissas.

  4. Empresas e haveres

    Avaliação de empresas e participações e apuração de haveres, conforme a finalidade, a data‑base e os critérios pertinentes.

  5. Imóveis e valor locatício

    Imóveis residenciais, comerciais e terrenos, segundo a ABNT NBR 14653, inclusive aluguel em renovatórias e revisionais.

  6. Recuperação judicial e falência

    Administração judicial e exame técnico de créditos, garantias, pagamentos, ativos e projeções.

  7. Planos de saúde, seguros e previdência

    Mensalidades, reajustes, reservas matemáticas e benefícios examinados conforme o contrato ou o regulamento.

  8. Tributário e crédito público

    Escrituração, bases de cálculo, créditos e pagamentos; composição e atualização da dívida ativa.

  9. Contratos administrativos e contas públicas

    Obrigações e repercussões financeiras examinadas com documentos, períodos e limites identificados.

  10. Família e sucessões

    Patrimônio, renda, participações societárias e contas, com avaliações e movimentações demonstradas.

  11. Matéria penal econômica

    O percurso dos recursos e o fundamento dos valores em operações, atos de gestão e patrimônio.

  12. Projetos e contratos de longo prazo

    Investimentos, custos, medições e pagamentos conciliados; repercussões financeiras de mudanças de escopo e de eventos contratuais, inclusive em infraestrutura, energia e concessões.

05Institucional

Campello Consulting

Há 20 anos em perícia judicial, assistência técnica e administração judicial, com atuação em todo o território nacional.

  • FrentesPerícia judicial, assistência técnica e administração judicial, em processos distintos
  • EscritóriosRio de Janeiro, São Paulo e Brasília
  • InstituiçõesMembro da ICC Brasil, comitê nacional da International Chamber of Commerce
Conheça a Campello Consulting
Filipe Campello

Direção técnica

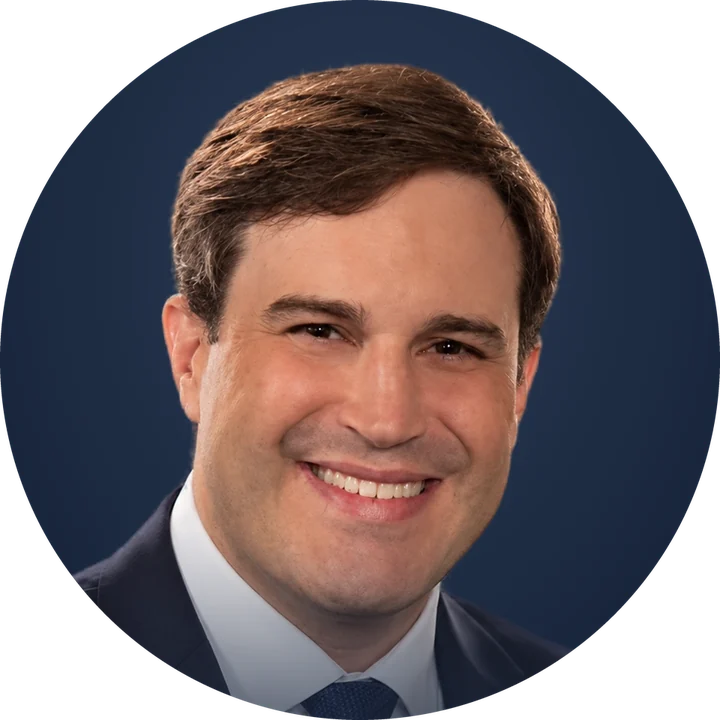
Filipe Campello

Economista, perito judicial, assistente técnico e administrador judicial

Assinatura de Filipe Campello

CORECON‑RJ nº 24.523. Mestre em Economia; bacharel em Ciências Contábeis e em Direito.

Escritórios no Rio de Janeiro, em São Paulo e em Brasília.

06Contato

Atuação em todo o território nacional

Rio de Janeiro

Rua Santa Luzia, 651, sala 2902
Centro · CEP 20030-041
(21) 2292-4312

São Paulo

Avenida Paulista, 777, sala 102
Bela Vista · CEP 01311-914
(11) 5444-0542

Brasília

CRS 502, Bloco C, loja 37
Asa Sul · CEP 70330-530
(61) 3181-1042