Pular para o conteúdo

Perícia judicial nas Varas de Família

Patrimônio, renda, participações societárias e contas

Patrimônio e renda esclarecidos com fundamento documental.

Avaliações, rendimentos e movimentações examinados conforme o objeto fixado pelo Juízo.

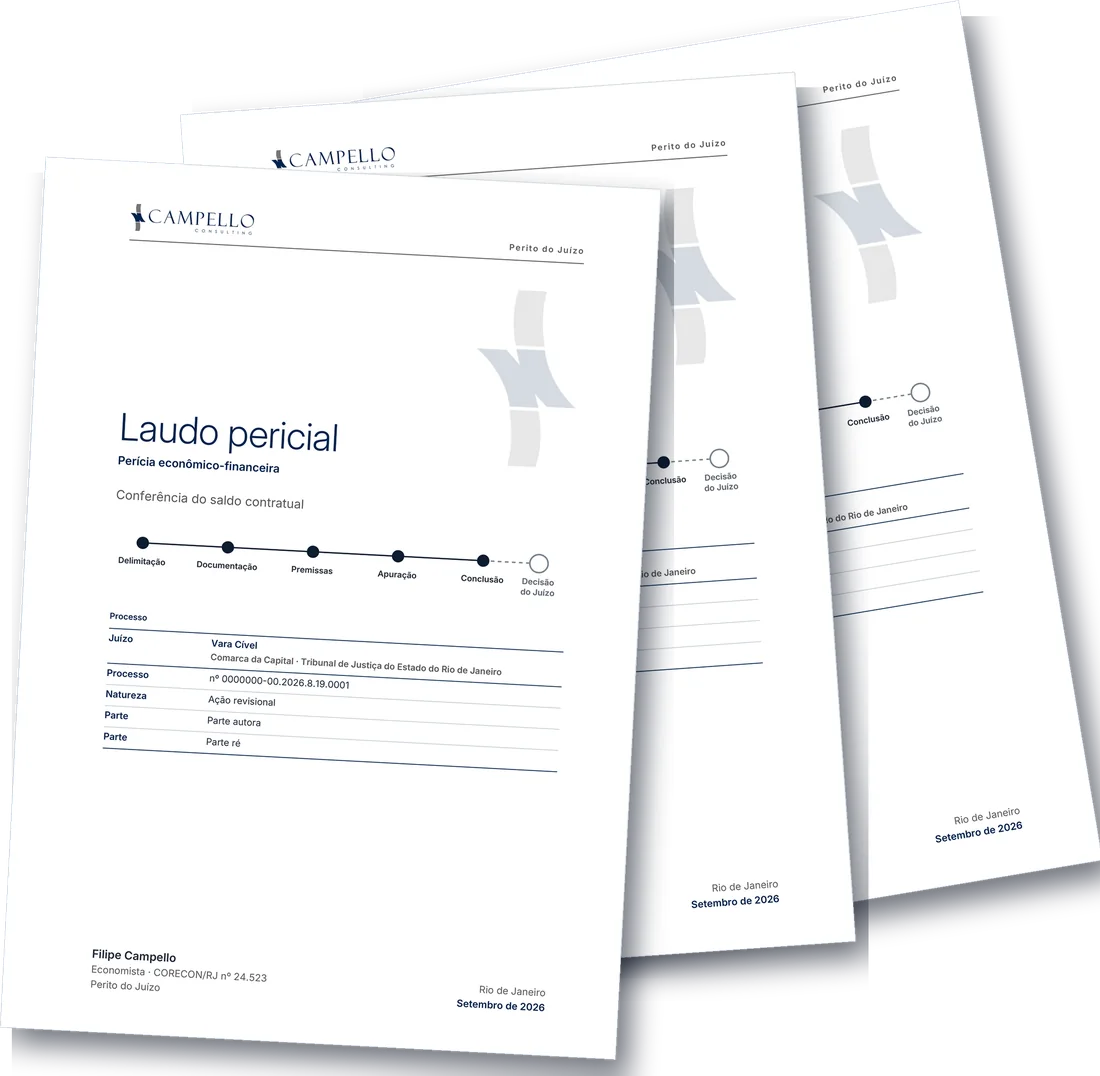
Capa de laudo pericial no padrão da Campello Consulting

01Atuação

Clareza econômica nas questões patrimoniais

Partilha, alimentos e administração patrimonial podem exigir avaliação de bens, exame de renda e conciliação de contas. O laudo relaciona valores e movimentações à documentação disponível, com discrição e respeito ao objeto fixado.

Experiência acumulada

Nomeações por mais de 125 magistrados.

Indicadores institucionais da Campello Consulting, posição em setembro de 2026.

Direção técnica

Os laudos são dirigidos e assinados por Filipe Campello, com a estrutura técnica da Campello Consulting para bases documentais extensas e demandas simultâneas.

Vivência da prova pericial

A atuação como perito do Juízo e assistente técnico, em trabalhos distintos, contribui para examinar fundamentos e apresentar conclusões verificáveis.

Delimitação e discrição

O exame observa o objeto fixado, a finalidade dos dados e os limites da documentação disponibilizada, com tratamento reservado das informações pessoais.

Análise econômica, financeira e contábil, com avaliações quando pertinentes, nos limites do objeto fixado pelo Juízo.

02Condução e entregas

Do encargo à conclusão

Etapas verificáveis, do objeto fixado à resposta aos quesitos.

  1. 01

    Delimitação e documentação

    Planejamento a partir do objeto, dos quesitos e do prazo fixado. Documentos patrimoniais, societários, fiscais e bancários legitimamente disponibilizados são relacionados aos pontos examinados; lacunas e restrições ficam registradas.

  2. 02

    Diligências

    Comunicadas nos autos, com acesso e acompanhamento dos assistentes técnicos, na forma do CPC.

  3. 03

    Apuração e conclusão

    Seção conclusiva com método, fontes, resultados, data‑base e limitações identificados.

Esclarecimentos

Respostas objetivas às dúvidas e divergências, com indicação dos fundamentos e dos trechos pertinentes do laudo.

Entrega

Laudo com respostas aos quesitos, seção conclusiva e memória demonstrativa. O método é fundamentado; as questões jurídicas são identificadas para apreciação do Juízo.

03Questões examinadas

O que a perícia responde

As questões técnicas mais recorrentes nesta competência, examinadas nos limites do objeto fixado pelo Juízo.

01

Avaliação patrimonial e partilha

Qual é o valor do patrimônio examinado?

A avaliação atende à finalidade e à data‑base definidas para o encargo.

Avaliação dos bens

Bens e direitos

Bens e direitos econômicos identificados conforme os documentos e os limites da perícia.

Imóveis e rendas

Valores de imóveis, aluguéis e rendimentos examinados com método e elementos de suporte identificados.

Ativos e obrigações

Valores e obrigações que afetam a posição patrimonial conciliados, sem presumir sua inclusão jurídica na partilha.

Efeitos das premissas de partilha

Cenários de cálculo

Repercussões das premissas determinadas ou controvertidas apresentadas separadamente, quando integradas ao objeto.

Quadro patrimonial com valores, fontes, data‑base e diferenças sob as premissas examinadas.

02

Renda, despesas e obrigações alimentares

Que recursos estão demonstrados no período?

Fluxos de renda e movimentações financeiras não são tratados como equivalentes.

Renda documentada

Remuneração, pró-labore, distribuições, aluguéis e demais rendimentos confrontados com os registros disponíveis.

Recorrência e disponibilidade

Recebimentos recorrentes e extraordinários, transferências entre contas e entradas vinculadas a obrigações distinguidos.

Despesas e contribuições

Valores documentados examinados quando integrantes do objeto, sem substituir a apreciação jurídica das necessidades ou possibilidades.

Obrigações fixadas

Parcelas alimentares, pagamentos e diferenças quantificados conforme os parâmetros determinados pelo Juízo.

Renda e movimentação

Entradas em conta, faturamento da sociedade e renda pessoal são examinados em planos distintos, com origem e período identificados.

EntregaComposição dos recursos e das parcelas examinadas, com origem e limites de comprovação.

03

Participações societárias e movimentações

Como a participação e seus rendimentos se compõem?

Patrimônio da sociedade e patrimônio pessoal examinados em planos distintos.

Participações e direitos

Quotas, ações e direitos econômicos examinados segundo a finalidade e os parâmetros do encargo.

Valor e premissas

Demonstrações, ativos, passivos e geração de resultados considerados conforme o método pertinente à avaliação.

Distribuições e contas

Dividendos, retiradas, aportes e mútuos conciliados por origem e período.

Transferências e diferenças

Movimentações relacionadas aos pontos controvertidos confrontadas com documentos, sem atribuição automática de natureza jurídica.

Valor e fluxos vinculados à participação, com critérios de avaliação e diferenças demonstrados.

04

Prestação de contas e diferenças

As contas demonstram entradas, saídas e saldo?

Movimentações e obrigações reconciliadas com os documentos apresentados.

Administração patrimonial

Receitas, despesas, repasses e aplicações examinados conforme o objeto e o período fixados.

Suporte documental

Livros, extratos e comprovantes confrontados, com identificação de duplicidades e lançamentos sem suporte suficiente.

Apuração das diferenças

Saldos, pagamentos e parcelas devidas sob os parâmetros definidos apresentados sem dupla contagem.

Limitações e esclarecimentos

Informações faltantes e sua repercussão registradas; divergências respondidas com referência à base examinada.

Exame das contas e demonstrativo de diferenças, com vínculo entre movimentação, documento e saldo.

Contato para os Juízos

Nomeações e comunicações do encargo

Perícia judicial

Atuação em todo o território nacional, com escritórios no Rio de Janeiro, em São Paulo e em Brasília.

Endereços e demais canais