Pular para o conteúdo

Assistência técnica em controvérsias tributárias

Escrituração, bases de cálculo, créditos, pagamentos e diferenças

O valor discutido precisa estar sustentado pelos registros.

Análise econômica, financeira e contábil para apoiar a compreensão e a demonstração das questões tributárias.

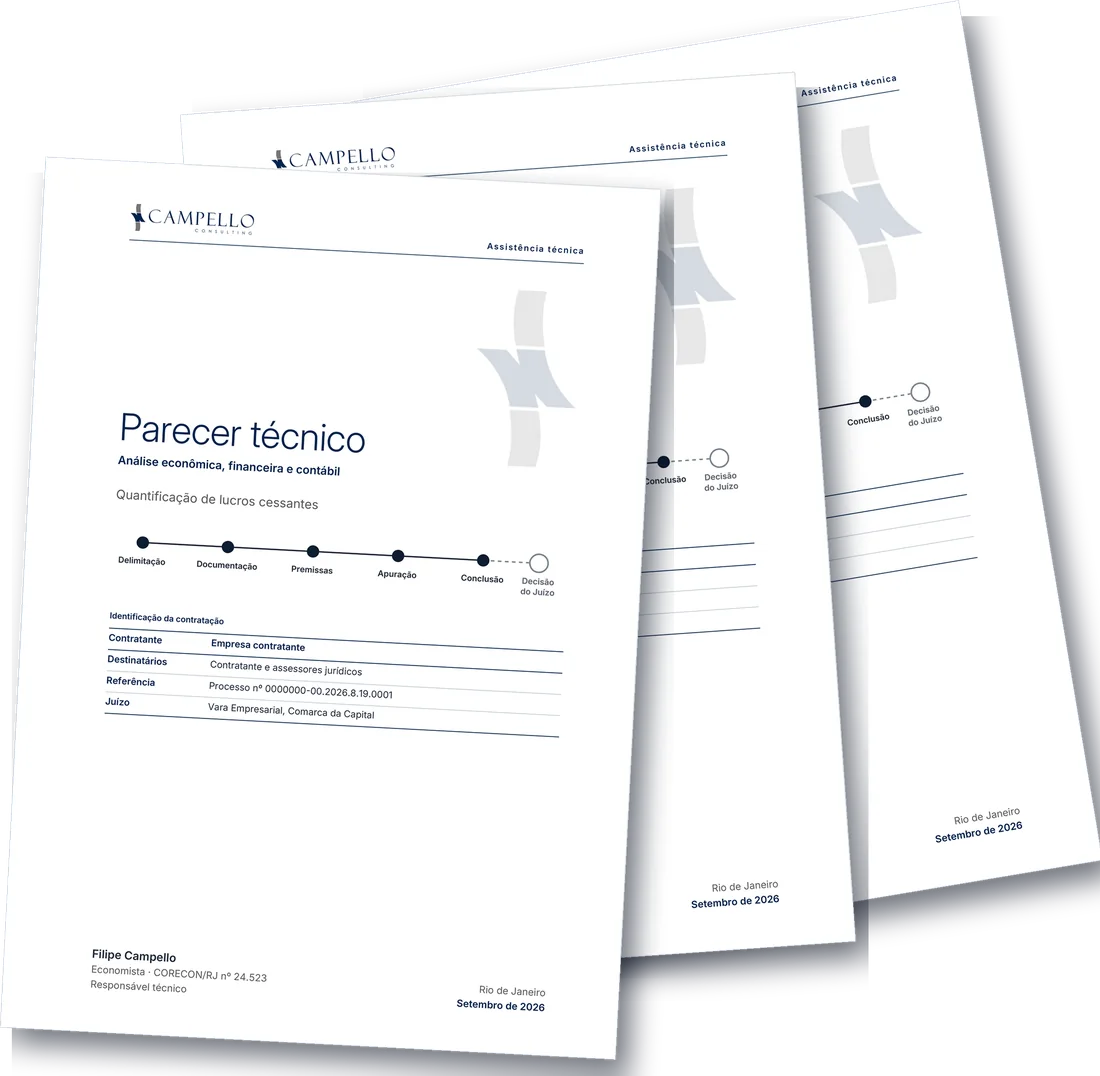
Capa de parecer técnico no padrão da Campello Consulting

01Atuação

Fundamento contábil para a atuação tributária

Autuações, créditos e recolhimentos precisam ser relacionados às operações que lhes dão origem. A Campello Consulting confronta escriturações, declarações e cálculos para identificar a composição dos valores e a causa das diferenças em procedimentos administrativos e judiciais.

Experiência acumulada

Mais de 2.000 processos com atuação técnica e nomeações por mais de 125 magistrados.

Indicadores institucionais da Campello Consulting, posição em setembro de 2026.

Direção técnica

Os trabalhos são dirigidos e assinados por Filipe Campello, com a estrutura técnica da Campello Consulting para bases documentais extensas e demandas simultâneas.

Exame crítico, não confirmação automática

A análise identifica fundamentos, divergências e limitações, inclusive quando os documentos exigem rever a hipótese inicialmente considerada.

Assistência técnica em perícia e parecer técnico autônomo, com escopo definido conforme a controvérsia, a documentação e a fase do trabalho.

02Acompanhamento e entregas

Apoio técnico ao longo da controvérsia

O escopo pode abranger diagnóstico, acompanhamento da perícia ou uma entrega técnica específica.

  1. 01

    Diagnóstico e quesitos

    Delimitação da questão econômico-contábil, dos períodos e das bases relevantes; identificação das lacunas e elaboração de quesitos quando houver perícia.

  2. 02

    Produção e exame da prova

    Confronto de documentos, demonstrativos fiscais e registros disponibilizados, com acompanhamento técnico nos procedimentos em que for cabível.

  3. 03

    Parecer e esclarecimentos

    Parecer com exame dos critérios, concordâncias, diferenças e limites; subsídios técnicos às manifestações e aos esclarecimentos da equipe jurídica.

Administrativo e judicial

Pareceres e demonstrativos ajustados às regras do procedimento e às questões econômico-contábeis delimitadas com a equipe jurídica.

Entrega

Pareceres, quesitos, quadros de divergências e esclarecimentos, com cálculos e demonstrações incorporados ao trabalho.

03Questões examinadas

O que a análise responde

As questões econômicas mais recorrentes nesta área, examinadas conforme o escopo definido com a equipe jurídica.

01

Escrituração e bases de cálculo

A base discutida corresponde às operações e aos registros?

Documentos e registros relacionados à apuração do valor.

Operações e registros

Fontes e consistência

Livros, declarações, documentos fiscais e arquivos disponibilizados confrontados, com identificação dos períodos e da integridade necessária ao exame.

Operações e componentes

Receitas, custos, despesas e demais componentes examinados segundo as premissas pertinentes à controvérsia.

Bases e diferenças

Conciliação das bases

Diferenças entre escrituração, declarações e demonstrativos identificadas por rubrica e competência.

Evidências específicas

Elementos contábeis relacionados a imunidade, isenção ou outros enquadramentos examinados quando pertinentes, sem substituir a análise jurídica.

Conciliação das bases e quantificação das divergências, com fonte e limite de cada conclusão.

02

Lançamentos, autuações e quantificação

De onde vem a diferença apontada?

Exame da dimensão econômico-contábil dos valores exigidos ou contestados.

Reconstrução da apuração

Procedimentos e dados utilizados no demonstrativo reproduzidos na extensão permitida pela documentação.

Critérios e premissas

Parâmetros declarados distinguidos dos efetivamente aplicados, com hipóteses controvertidas apresentadas separadamente.

Composição do valor

Principal, multas, juros e atualização examinados por rubrica e período, com verificação de sobreposições.

Confronto técnico

Valores apresentados pela fiscalização ou pelas partes comparados, com causa e efeito das divergências identificados.

Onde surge a diferença

A conciliação relaciona operação, escrituração, declaração e valor discutido, indicando em qual passagem surge a diferença.

EntregaQuadro de concordâncias e divergências que permita à equipe jurídica avaliar os fundamentos da quantificação.

03

Créditos, recolhimentos e compensações

Os registros demonstram o valor e sua utilização?

Existência documental, quantificação e reconhecimento jurídico são planos distintos.

Pagamentos e retenções

Recolhimentos, retenções e pagamentos identificados por documento, período e vínculo à obrigação examinada.

Créditos em discussão

Origem, composição e memória dos valores confrontadas com os registros e as premissas adotadas pela equipe jurídica.

Utilização e saldos

Aproveitamentos, compensações e ajustes documentados conciliados, com verificação de duplicidades e saldos remanescentes.

Restituição e diferenças

Quantificações sob os critérios definidos, distinguindo estimativas, valores documentados e parcelas dependentes de reconhecimento.

Memória da origem, utilização e saldo dos valores examinados, com documentação, critérios e diferenças identificados.

04

Dívida ativa, perícia e liquidação

Qual é o saldo sob os parâmetros aplicáveis?

Do registro do crédito à conferência dos demonstrativos apresentados.

Inscrição e composição

Dados das certidões e das bases de origem confrontados na dimensão econômico-contábil.

Movimentações do crédito

Pagamentos, parcelamentos e compensações reconhecidas conciliados; depósitos e garantias tratados separadamente.

Encargos e título

Juros, atualização e demais parcelas apurados conforme os períodos e parâmetros da decisão ou do exame.

Parecer e esclarecimentos

Análise do laudo e dos cálculos, com divergências quantificadas e subsídios a quesitos e pedidos de esclarecimento.

Composição da obrigação e das diferenças, com critérios, data‑base e limitações identificados.

Como começar

Apresente a demanda

Assistência técnica

Encaminhe a identificação das partes, uma breve descrição da controvérsia e o prazo relevante. Após a verificação de conflitos, orientaremos o envio dos documentos e a definição do escopo.

Prepare a mensagem